Domain nzcu.de kaufen?
Wir ziehen mit dem Projekt
nzcu.de um.
Sind Sie am Kauf der Domain
nzcu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nzcu.de kaufen?
Was bedeutet 1% Zinsen?
Was bedeutet 1% Zinsen? 1% Zinsen bedeuten, dass für jeden Euro, den du anlegst oder ausleihst, ein Zins von 1 Cent pro Jahr gezahlt wird. Dieser Zinssatz wird oft verwendet, um die Rendite von Anlagen oder die Kosten von Krediten zu berechnen. Ein niedriger Zinssatz wie 1% kann dazu führen, dass das Wachstum deines Geldes langsam ist, aber auch dazu beitragen, dass Kredite erschwinglicher sind. Es ist wichtig, den Zinssatz zu berücksichtigen, wenn du finanzielle Entscheidungen triffst, da er einen erheblichen Einfluss auf deine finanzielle Situation haben kann. **
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **

Ähnliche Suchbegriffe für Rivacase-VA6002-BK12-1
Top-Angebote
Produkte zum Begriff Rivacase-VA6002-BK12-1:
-
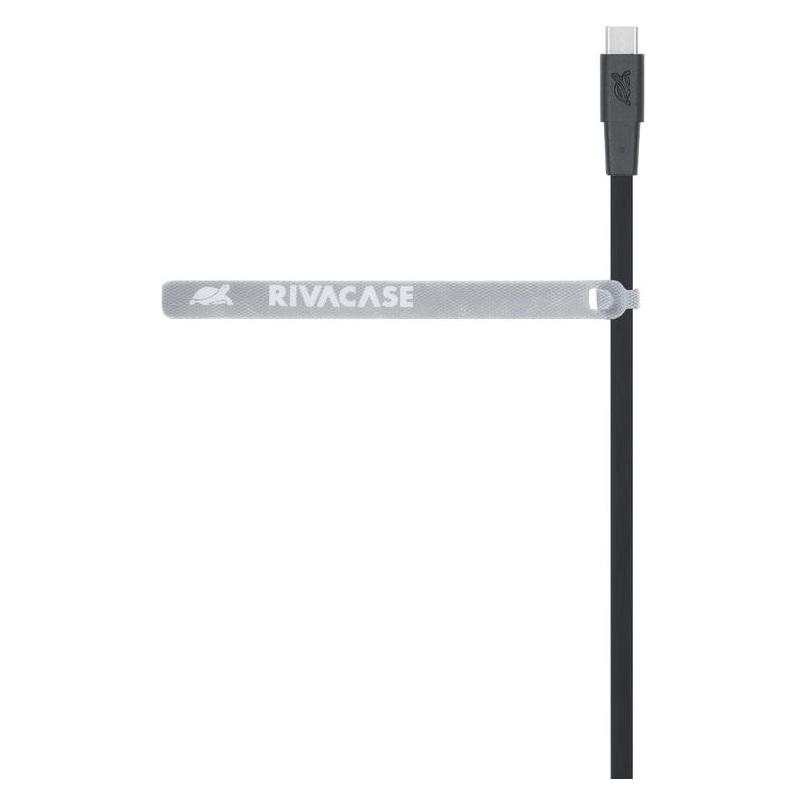
RivaCase PS6002 BK12 Type-C / USB 2.0 Cable 1.2mUSB-C 2.0-auf-USB-Kabel bietet bis zu 480Mbps Datenübertragung in einem flachen, verwicklungsresistenten 1.2m-Design mit robustem Knickschutz. RIVAPOWER PS6002 USB-C 2.0 - USB-Kabel 1.2m ist mit AWG 24-Reinkupfer-Stromleitern für effiziente Stromversorgung ausgestattet sowie mit einem langen, flexiblen Knickschutz, der für 5000+ Biegezyklen ausgelegt ist und dabei leicht zu handhaben bleibt. Flaches Kabeldesign hilft, Verheddern zu verhindern, und unterstützt eine lange Lebensdauer AWG 24-Reinkupfer-Stromleiter für geringe Leistungsverluste Langer, flexibler Knickschutz für 5000+ Biegezyklen USB 2.0-Schnittstelle mit Datenübertragungsgeschwindigkeit bis zu 480Mbps 1.2m Länge für zusätzliche Flexibilität Kompatibel mit allen USB-C-Geräten Zuverlässige USB-C-Konnektivität für den Alltag zum Laden und Synchronisieren über Ihre USB-C-Geräte hinweg.9,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
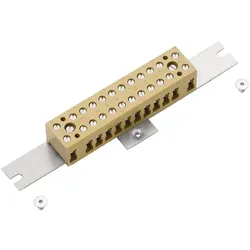
Weidmüller Sonstige Klemmen MOPL SET BK12 SBohrlochabstand mittig=146 mmExplosionsgeprüfte Ausführung "Ex e"=jaAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,5..4 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,5..4 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,5..4 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=1,5..4 mm2Bemessungsstrom In=32 ABemessungsspannung=400 VAusführung elektrischer Anschluss 1=SchraubanschlussPolzahl=12Anzahl der Klemmstellen je Pol=2Montageart=DirektmontageWerkstoff des Isolierkörpers=ohneBetriebstemperatur=-60..130 °CBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Breite=155 mmHöhe=92 mmTiefe=20 mmAbschlussplatte erforderlich=neinFarbe=gelbTransparent=nein35,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage? Welche Faktoren beeinflussen die Höhe der Zinsen?
Die Zinsen für einen Kredit oder eine Anlage werden basierend auf dem Zinssatz, der Laufzeit und dem Kapitalbetrag berechnet. Die Höhe der Zinsen wird durch die aktuelle Marktlage, die Bonität des Kreditnehmers oder Anlegers und das allgemeine Zinsniveau beeinflusst. Zusätzlich können auch individuelle Vereinbarungen mit der Bank oder dem Finanzinstitut die Zinssätze beeinflussen. **
-
"Wie kann ich einen langfristigen Vermögensaufbau mit einem Sparplan realisieren?"
Um einen langfristigen Vermögensaufbau mit einem Sparplan zu realisieren, ist es wichtig, regelmäßig Geld zur Seite zu legen und dieses langfristig anzulegen. Wählen Sie einen passenden Sparplan, der zu Ihren Zielen und Risikobereitschaft passt, und überprüfen Sie regelmäßig die Entwicklung Ihres Vermögens. Bleiben Sie diszipliniert und halten Sie an Ihrem Sparplan fest, um langfristig erfolgreich zu sein. **
-
Was sind Medizinprodukte der Anlage 1?
Medizinprodukte der Anlage 1 sind Produkte, die als besonders risikoreich eingestuft werden. Sie umfassen beispielsweise Implantate, bestimmte Produkte zur Geburtenkontrolle, Produkte zur Bluttransfusion sowie bestimmte Produkte zur Injektion von Medikamenten. Diese Medizinprodukte erfordern eine strenge Überwachung und Zulassung, da sie direkt in den Körper des Patienten eingeführt werden und potenziell schwerwiegende Risiken mit sich bringen können. Hersteller müssen strenge Anforderungen erfüllen, um die Sicherheit und Wirksamkeit dieser Produkte zu gewährleisten. Was sind Medizinprodukte der Anlage 1? **
-
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **


Kann man von den Zinsen 1 Million leben?
Kann man von den Zinsen 1 Million leben? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den aktuellen Zinssätzen, der Höhe der 1 Million und den persönlichen Ausgaben. Bei niedrigen Zinssätzen könnte es schwierig sein, ausschließlich von den Zinsen zu leben. Es wäre ratsam, die Zinsen als zusätzliches Einkommen zu betrachten und sie mit anderen Einnahmequellen zu kombinieren, um einen angemessenen Lebensstandard zu gewährleisten. Es ist wichtig, eine langfristige finanzielle Planung zu erstellen, um sicherzustellen, dass die 1 Million ausreicht, um den gewünschten Lebensstil zu finanzieren. **
Wie viel Zinsen bekommt man für 1 Millionen?
Wie viel Zinsen man für 1 Million Euro erhält, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Zinssatzes und der Dauer der Anlage. Wenn wir von einem durchschnittlichen Zinssatz von beispielsweise 1% ausgehen, würde man bei einer Anlage von 1 Million Euro jährlich 10.000 Euro Zinsen erhalten. Je höher der Zinssatz ist, desto mehr Zinsen würden dementsprechend ausgezahlt werden. Es ist wichtig zu beachten, dass Zinssätze variieren können und es auch andere Faktoren gibt, die die Höhe der Zinsen beeinflussen können. Es ist ratsam, sich vor einer Anlage über die aktuellen Zinssätze und Konditionen zu informieren. **
Top-Angebote
Produkte zum Begriff Rivacase-VA6002-BK12-1:
-
RivaCase PS6002 BK12 Type-C / USB 2.0 Cable 1.2mUSB-C 2.0-auf-USB-Kabel bietet bis zu 480Mbps Datenübertragung in einem flachen, verwicklungsresistenten 1.2m-Design mit robustem Knickschutz. RIVAPOWER PS6002 USB-C 2.0 - USB-Kabel 1.2m ist mit AWG 24-Reinkupfer-Stromleitern für effiziente Stromversorgung ausgestattet sowie mit einem langen, flexiblen Knickschutz, der für 5000+ Biegezyklen ausgelegt ist und dabei leicht zu handhaben bleibt. Flaches Kabeldesign hilft, Verheddern zu verhindern, und unterstützt eine lange Lebensdauer AWG 24-Reinkupfer-Stromleiter für geringe Leistungsverluste Langer, flexibler Knickschutz für 5000+ Biegezyklen USB 2.0-Schnittstelle mit Datenübertragungsgeschwindigkeit bis zu 480Mbps 1.2m Länge für zusätzliche Flexibilität Kompatibel mit allen USB-C-Geräten Zuverlässige USB-C-Konnektivität für den Alltag zum Laden und Synchronisieren über Ihre USB-C-Geräte hinweg.9,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 1% Zinsen?
Was bedeutet 1% Zinsen? 1% Zinsen bedeuten, dass für jeden Euro, den du anlegst oder ausleihst, ein Zins von 1 Cent pro Jahr gezahlt wird. Dieser Zinssatz wird oft verwendet, um die Rendite von Anlagen oder die Kosten von Krediten zu berechnen. Ein niedriger Zinssatz wie 1% kann dazu führen, dass das Wachstum deines Geldes langsam ist, aber auch dazu beitragen, dass Kredite erschwinglicher sind. Es ist wichtig, den Zinssatz zu berücksichtigen, wenn du finanzielle Entscheidungen triffst, da er einen erheblichen Einfluss auf deine finanzielle Situation haben kann. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage? Welche Faktoren beeinflussen die Höhe der Zinsen?
Die Zinsen für einen Kredit oder eine Anlage werden basierend auf dem Zinssatz, der Laufzeit und dem Kapitalbetrag berechnet. Die Höhe der Zinsen wird durch die aktuelle Marktlage, die Bonität des Kreditnehmers oder Anlegers und das allgemeine Zinsniveau beeinflusst. Zusätzlich können auch individuelle Vereinbarungen mit der Bank oder dem Finanzinstitut die Zinssätze beeinflussen. **
-
"Wie kann ich einen langfristigen Vermögensaufbau mit einem Sparplan realisieren?"
Um einen langfristigen Vermögensaufbau mit einem Sparplan zu realisieren, ist es wichtig, regelmäßig Geld zur Seite zu legen und dieses langfristig anzulegen. Wählen Sie einen passenden Sparplan, der zu Ihren Zielen und Risikobereitschaft passt, und überprüfen Sie regelmäßig die Entwicklung Ihres Vermögens. Bleiben Sie diszipliniert und halten Sie an Ihrem Sparplan fest, um langfristig erfolgreich zu sein. **
Ähnliche Suchbegriffe für Rivacase-VA6002-BK12-1
-
Weidmüller Sonstige Klemmen MOPL SET BK12 SBohrlochabstand mittig=146 mmExplosionsgeprüfte Ausführung "Ex e"=jaAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,5..4 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,5..4 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,5..4 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=1,5..4 mm2Bemessungsstrom In=32 ABemessungsspannung=400 VAusführung elektrischer Anschluss 1=SchraubanschlussPolzahl=12Anzahl der Klemmstellen je Pol=2Montageart=DirektmontageWerkstoff des Isolierkörpers=ohneBetriebstemperatur=-60..130 °CBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Breite=155 mmHöhe=92 mmTiefe=20 mmAbschlussplatte erforderlich=neinFarbe=gelbTransparent=nein35,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Medizinprodukte der Anlage 1?
Medizinprodukte der Anlage 1 sind Produkte, die als besonders risikoreich eingestuft werden. Sie umfassen beispielsweise Implantate, bestimmte Produkte zur Geburtenkontrolle, Produkte zur Bluttransfusion sowie bestimmte Produkte zur Injektion von Medikamenten. Diese Medizinprodukte erfordern eine strenge Überwachung und Zulassung, da sie direkt in den Körper des Patienten eingeführt werden und potenziell schwerwiegende Risiken mit sich bringen können. Hersteller müssen strenge Anforderungen erfüllen, um die Sicherheit und Wirksamkeit dieser Produkte zu gewährleisten. Was sind Medizinprodukte der Anlage 1? **
-
Welche Anlageformen bieten langfristige Rendite und stabilen Vermögensaufbau?
Aktien, Immobilien und Unternehmensbeteiligungen sind Anlageformen, die langfristig hohe Renditen erzielen können. Durch regelmäßiges Investieren und Diversifikation des Portfolios kann ein stabiler Vermögensaufbau erreicht werden. Eine langfristige Anlagestrategie und Geduld sind entscheidend für den Erfolg bei diesen Anlageformen. **
-
Kann man von den Zinsen 1 Million leben?
Kann man von den Zinsen 1 Million leben? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den aktuellen Zinssätzen, der Höhe der 1 Million und den persönlichen Ausgaben. Bei niedrigen Zinssätzen könnte es schwierig sein, ausschließlich von den Zinsen zu leben. Es wäre ratsam, die Zinsen als zusätzliches Einkommen zu betrachten und sie mit anderen Einnahmequellen zu kombinieren, um einen angemessenen Lebensstandard zu gewährleisten. Es ist wichtig, eine langfristige finanzielle Planung zu erstellen, um sicherzustellen, dass die 1 Million ausreicht, um den gewünschten Lebensstil zu finanzieren. **
-
Wie viel Zinsen bekommt man für 1 Millionen?
Wie viel Zinsen man für 1 Million Euro erhält, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Zinssatzes und der Dauer der Anlage. Wenn wir von einem durchschnittlichen Zinssatz von beispielsweise 1% ausgehen, würde man bei einer Anlage von 1 Million Euro jährlich 10.000 Euro Zinsen erhalten. Je höher der Zinssatz ist, desto mehr Zinsen würden dementsprechend ausgezahlt werden. Es ist wichtig zu beachten, dass Zinssätze variieren können und es auch andere Faktoren gibt, die die Höhe der Zinsen beeinflussen können. Es ist ratsam, sich vor einer Anlage über die aktuellen Zinssätze und Konditionen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.