Domain nzcu.de kaufen?
Wir ziehen mit dem Projekt
nzcu.de um.
Sind Sie am Kauf der Domain
nzcu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nzcu.de kaufen?
Was sind die gängigsten Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilien?
Die gängigsten Arten von Hypotheken sind Festzins-, variable Zins- und variabel verzinsliche Hypotheken. Festzins-Hypotheken bieten konstante monatliche Zahlungen, während variable Zins-Hypotheken sich je nach Marktzins ändern können. Die Wahl der Hypothek kann die monatlichen Zahlungen und Gesamtkosten der Immobilienfinanzierung erheblich beeinflussen. **
Was sind die verschiedenen Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilien?
Die verschiedenen Arten von Hypotheken umfassen Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken bieten konstante monatliche Zahlungen, während variable Zins-Hypotheken schwankende Zinsen haben. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende. Die Wahl der Hypothek beeinflusst die monatlichen Kosten und die Gesamtkosten der Immobilienfinanzierung. **

Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 8000€Geräteschutz bis 8.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 8.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...719,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilienkäufen?
Die verschiedenen Arten von Hypotheken umfassen Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem Marktzins ändern können. Ballonhypotheken erfordern am Ende der Laufzeit eine große Zahlung. Die Wahl der Hypothek beeinflusst die monatlichen Zahlungen, die Gesamtkosten und die Risiken beim Kauf einer Immobilie. **


Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
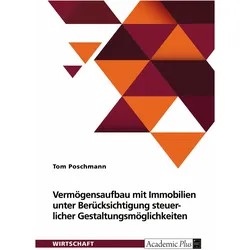
Vermögensaufbau mit Immobilien unter Berücksichtigung von steuerlichen Gestaltungsmöglichkeiten, Fachbücher von Tom PoschmannMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Investition und Finanzierung, Note: 2,0, Fachhochschule Giessen-Friedberg; Standort Giessen, Sprache: Deutsch. Abstract: Die Masterthesis behandelt das Thema Vermögensaufbau mit Immobilien unter besonderer Berücksichtigung steuerlicher Gestaltungsmöglichkeiten. Es gliedert sich in mehrere Hauptbereiche: Einleitung: Die Herausforderungen des demografischen Wandels und der Rentenlücke werden erläutert, und die Bedeutung privater Vorsorge, insbesondere durch Immobilieninvestitionen, wird hervorgehoben. Die Immobilie als Kapitalanlage: Das Kapitel beschreibt, warum Immobilien eine attraktive Anlageform sind, welche Chancen und Risiken sie bieten und welche Faktoren bei der Bewertung von Immobilien entscheidend sind. Besteuerung der Immobilie: Es wird detailliert auf die steuerlichen Aspekte eingegangen, einschliesslich Ertragssteuern, weiterer Steuerarten wie Grund- und Grunderwerbsteuer, sowie Strategien zur Steueroptimierung, wie die Nutzung von vermögensverwaltenden Gesellschaften oder Denkmal-Immobilien. Vergleich mit dem Schweizer Steuersystem: Hier wird das deutsche mit dem differenzierten Schweizer System verglichen, um Unterschiede und potenzielle Vorteile für Investoren aufzuzeigen. Reformüberlegungen und Fazit: Das Fazit hebt die Bedeutung einer strategischen Planung und professionellen Beratung hervor, um die Vorteile von Immobilieninvestitionen bestmöglich zu nutzen. Das Dokument bietet eine fundierte Analyse für Investoren, die sich mit Immobilien als Kapitalanlage beschäftigen und steuerliche Vorteile maximieren möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 8000€Geräteschutz bis 8.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 8.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...719,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilien?
Die gängigsten Arten von Hypotheken sind Festzins-, variable Zins- und variabel verzinsliche Hypotheken. Festzins-Hypotheken bieten konstante monatliche Zahlungen, während variable Zins-Hypotheken sich je nach Marktzins ändern können. Die Wahl der Hypothek kann die monatlichen Zahlungen und Gesamtkosten der Immobilienfinanzierung erheblich beeinflussen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilien?
Die verschiedenen Arten von Hypotheken umfassen Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken bieten konstante monatliche Zahlungen, während variable Zins-Hypotheken schwankende Zinsen haben. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende. Die Wahl der Hypothek beeinflusst die monatlichen Kosten und die Gesamtkosten der Immobilienfinanzierung. **
-
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Ähnliche Suchbegriffe für Hypotheken
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilienkäufen?
Die verschiedenen Arten von Hypotheken umfassen Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem Marktzins ändern können. Ballonhypotheken erfordern am Ende der Laufzeit eine große Zahlung. Die Wahl der Hypothek beeinflusst die monatlichen Zahlungen, die Gesamtkosten und die Risiken beim Kauf einer Immobilie. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.